Календарь бухгалтера на октябрь 2026 года
Переносы сроков
3 октября → 5 октября: уведомление по НДФЛ за 23–30 сентября. 25 октября → 26 октября: квартальная отчётность, ряд уведомлений и уплата АУСН. Основание переноса налоговых сроков — п. 7 ст. 6.1 НК РФ.
5 октября понедельник
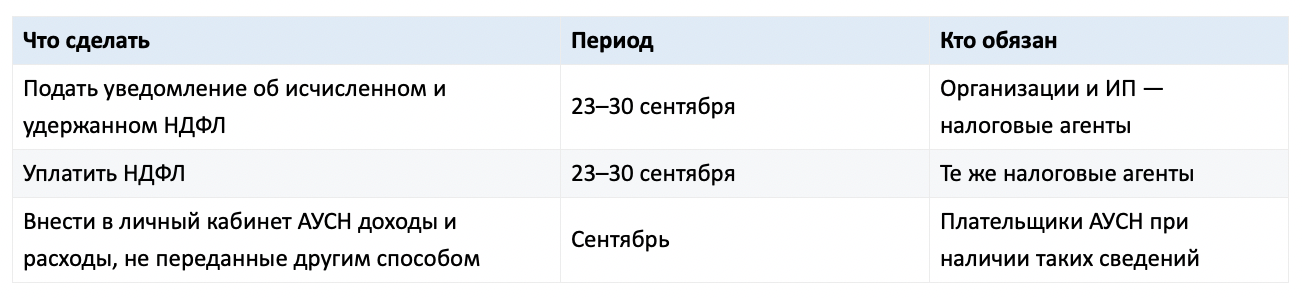
Уведомление по НДФЛ и уплата налога приходятся на один день. Учитывается дата фактического удержания налога, а не месяц начисления зарплаты. Основание — п. 9 ст. 58 и п. 6 ст. 226 НК РФ.
7 октября среда
Плательщикам АУСН необходимо проверить разметку банковских операций за сентябрь и при необходимости исправить её. Проверьте переводы между собственными счетами, займы, возвраты и личные средства ИП: банковское поступление само по себе не означает налогооблагаемый доход. Срок проверки — не позднее 7-го числа следующего месяца.
15 октября четверг
Уплатить страховые взносы на травматизм за сентябрь. Обязанность относится к страхователям, имеющим начисления. Платёж перечисляется отдельно в СФР по соответствующим реквизитам, через ЕНП его не уплачивают. Основание — п. 4 ст. 22 Федерального закона от 24.07.1998 № 125-ФЗ. Для работодателей на АУСН учитывается специальный порядок фиксированных взносов на травматизм.
20 октября вторник
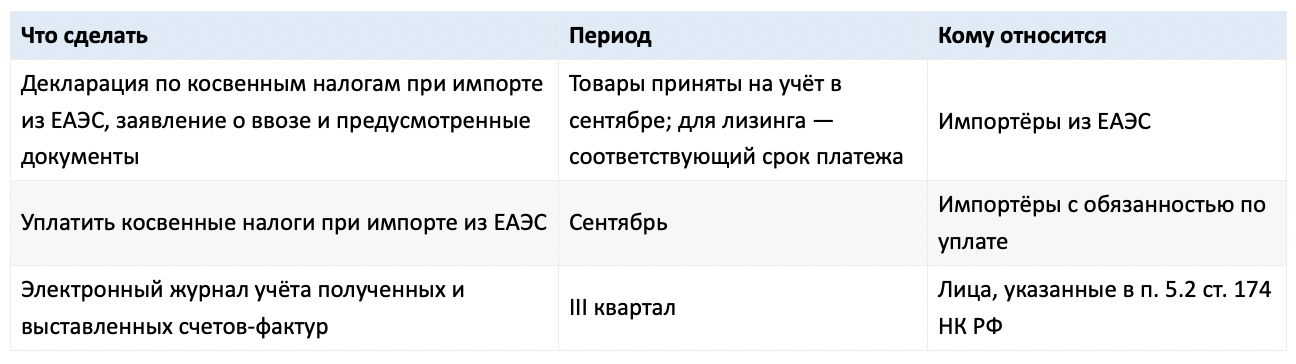
Импортный НДС возникает и при УСН или ПСН: освобождение по внутренним операциям не освобождает от налога при ввозе. Журнал счетов-фактур сдают определённые посредники, экспедиторы и застройщики; это не общий отчёт для каждого плательщика НДС.
Авансовый платёж за негативное воздействие на окружающую среду за III квартал — для обязанных плательщиков, кроме субъектов малого и среднего предпринимательства. Основание — п. 4 ст. 16.4 Федерального закона от 10.01.2002 № 7-ФЗ.
Уведомление и документы по освобождению от НДС по ст. 145 НК РФ — если с октября используется соответствующее право либо наступает срок подтверждения продления или отказа. Автоматическое освобождение для УСН рассматривается отдельно.
Единая упрощённая декларация — если индивидуальный срок приходится на 20 октября. Например, для вновь созданных в III квартале организаций и ИП при соблюдении п. 2 ст. 80 НК РФ. ЕУД больше не сдаётся автоматически каждый квартал: должны отсутствовать движение денег и объекты налогообложения. Используйте действующую форму.
26 октября понедельник
Основная отчётная дата. Срок перенесён с воскресенья 25 октября.
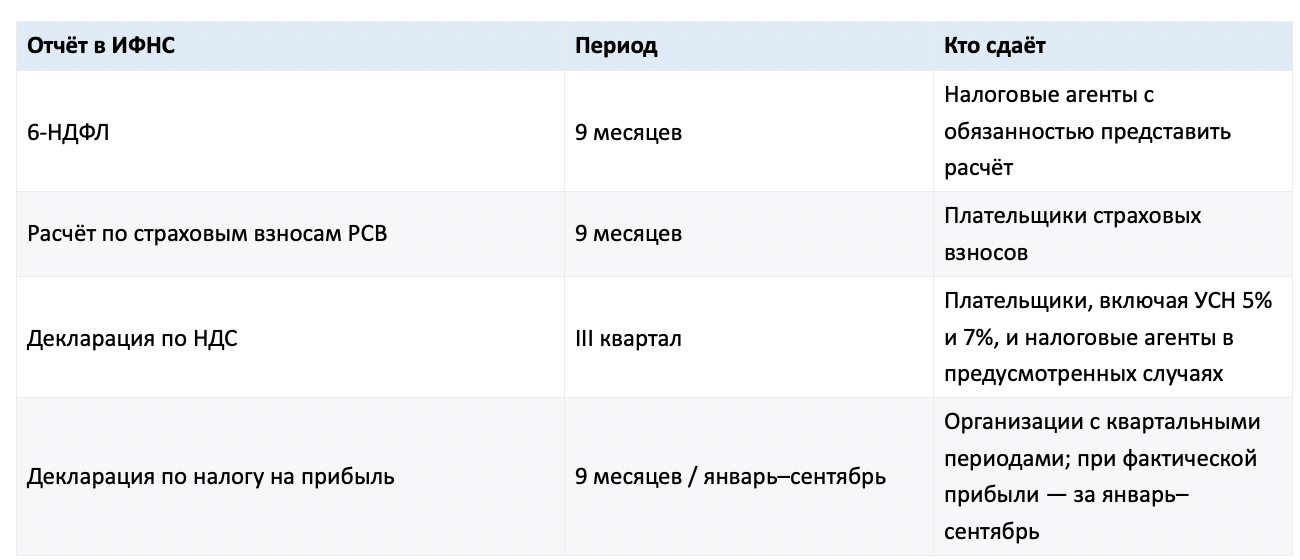

Основания — п. 2 ст. 230, п. 7 ст. 431, п. 5 ст. 174, п. 3 ст. 289, ст. 418.9 НК РФ.
ЕФС 1 в Социальный фонд
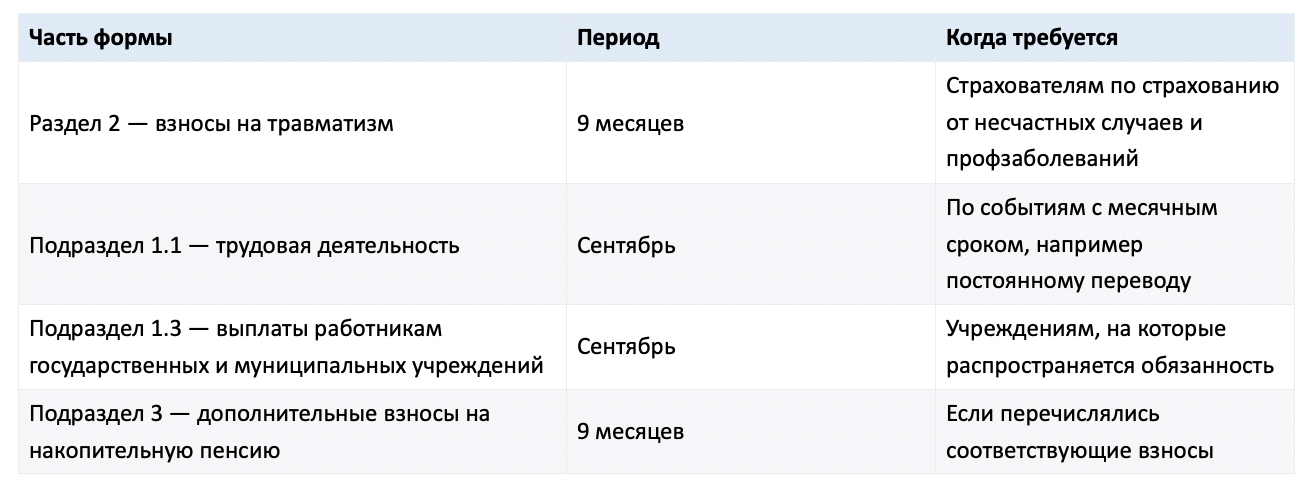
ЕФС-1 не сдаётся целиком всеми работодателями: состав зависит от обязанностей страхователя и кадровых событий. Ежегодные сведения о стаже не становятся квартальными в октябре.
Уведомления в ИФНС
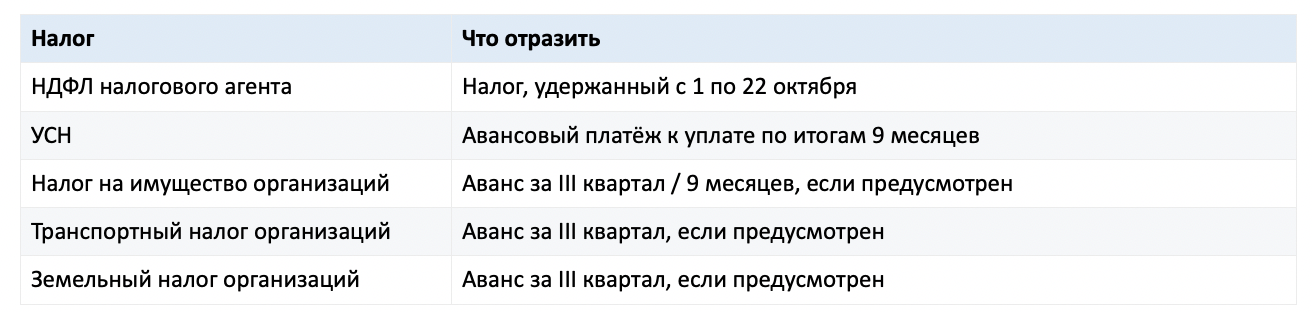
Наличие авансов по имущественным налогам проверяют по региональному или муниципальному законодательству.
Отдельное уведомление по страховым взносам за сентябрь не требуется: начисления отражаются в РСВ за 9 месяцев. Взносы при этом уплатить нужно.
Персонифицированные сведения за сентябрь можно отдельно не представлять, если соответствующие сведения включены в раздел 3 РСВ за 9 месяцев. Письмо ФНС от 28.03.2023 № БС-4-11/3700@.
Если ранее подано предварительное уведомление по НДФЛ, проверьте суммы. С сентября 2026 года допускается уведомление на будущие периоды текущего года. При превышении фактически удержанного налога над заявленной суммой требуется уточнение в установленный срок.
Прослеживаемые товары
До 26 октября представьте отчёт об операциях с товарами, подлежащими прослеживаемости, за III квартал, если совершались операции, подлежащие отражению в этом отчёте. При их отсутствии нулевой отчёт не требуется.
При УСН со ставками НДС 5% и 7% приобретение прослеживаемых товаров отражается в отчёте об операциях, реализация — в книге продаж и декларации по НДС. При общеустановленных ставках покупки, отражённые в книге покупок, не дублируются в отчёте. Однако это не полное освобождение от отчёта: обязанность зависит от вида операции. Письмо ФНС от 24.07.2026 № СД-36-15/6410@.
АУСН
До 26 октября уплатить налог за сентябрь. При выплате доходов работникам минуя уполномоченный банк представить через личный кабинет предусмотренные сведения по НДФЛ за 23 сентября — 22 октября. Декларация по самому налогу АУСН не представляется.
28 октября среда
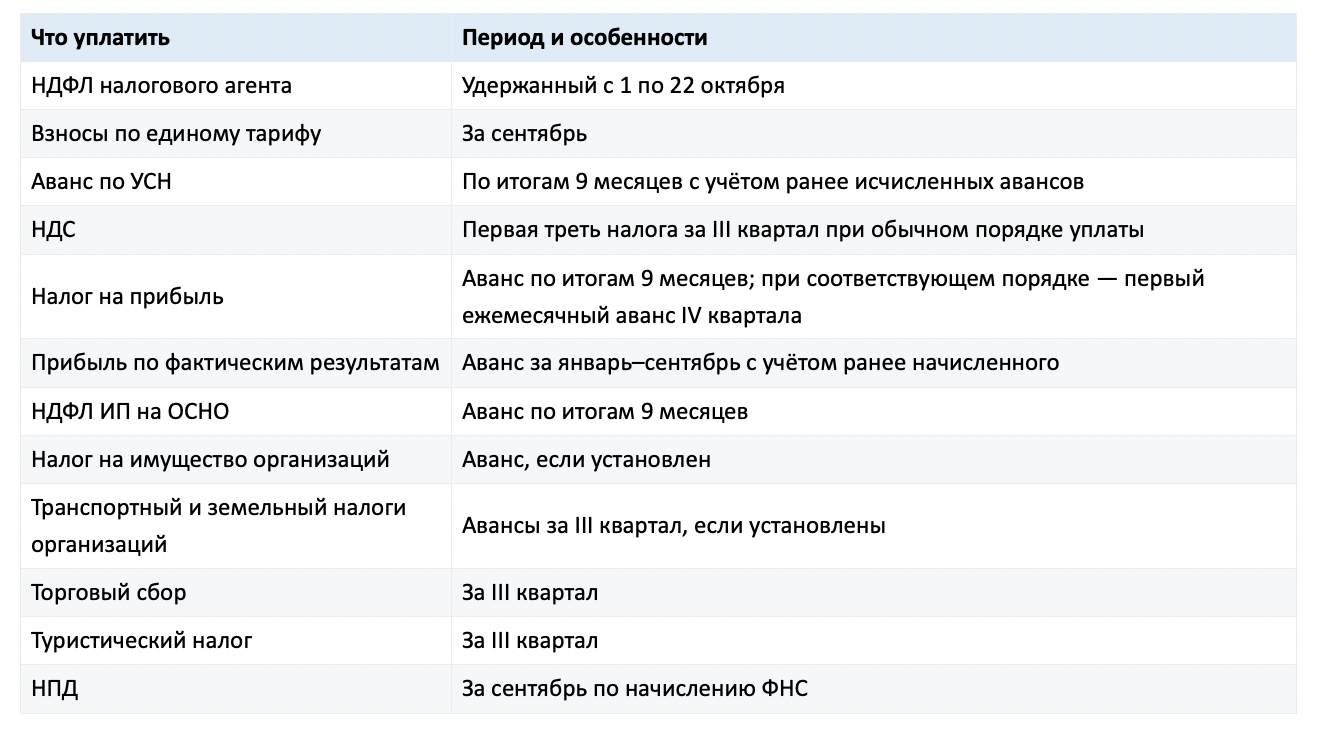
Основные нормы — ст. 174, 227, 287, 346.21, 431 НК РФ и соответствующие главы НК РФ по отдельным налогам.
При УСН «доходы минус расходы» минимальный налог 1% по итогам 9 месяцев не уплачивается — его рассчитывают по итогам года. НДС 5% и 7% при обычном порядке также уплачивается тремя равными долями.
Если неплательщик НДС выставил счёт-фактуру с выделенным налогом и обязан уплатить его по п. 5 ст. 173 НК РФ, всю сумму за квартал нужно уплатить до 28 октября. ИП на ОСНО не сдаёт квартальную 3-НДФЛ только из-за уплаты аванса за 9 месяцев.
Отдельные виды деятельности
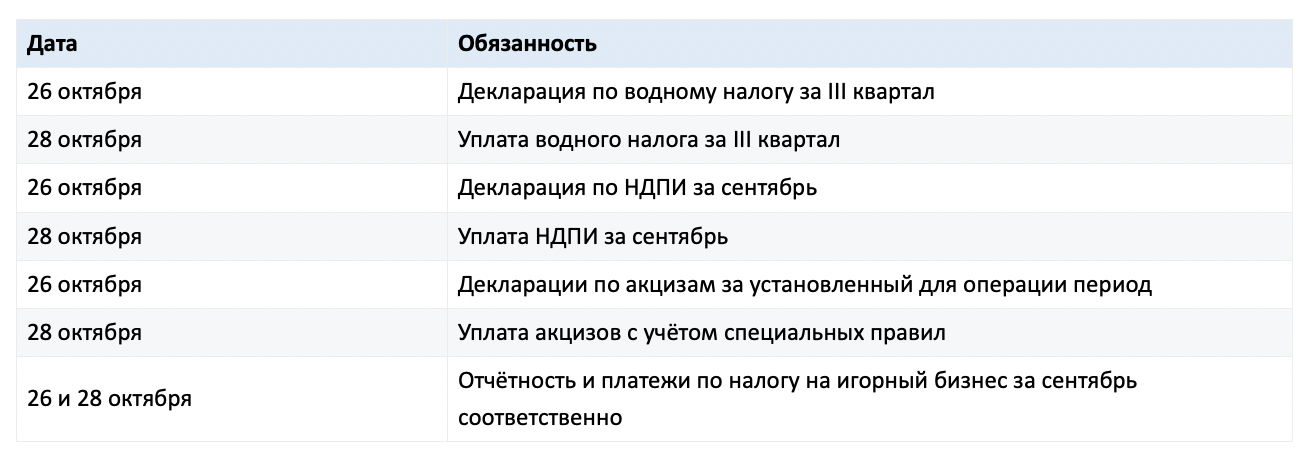
Для акцизов нельзя автоматически использовать сентябрь как период для всех операций: действуют специальные правила.
Обязанности с индивидуальными сроками
Росстат. В начале октября проверьте индивидуальный перечень форм по ИНН: месячные отчёты за сентябрь и квартальные за III квартал. Формы и сроки зависят от включения в наблюдение, вида деятельности и показателей бизнеса. Сервис: https://websbor.rosstat.gov.ru/online/info
Кадровые события. Подраздел 1.1 ЕФС-1 при приёме, увольнении, заключении или прекращении соответствующего договора ГПХ представляется не позднее следующего рабочего дня. До 26 октября такие события откладывать нельзя.
Патент. Срок оплаты определяется датами конкретного патента по ст. 346.51 НК РФ. Проверьте патенты, срок платежа по которым наступает в октябре.
Зарплата. Даты определяются документами работодателя с соблюдением ст. 136 ТК РФ. При совпадении с выходным зарплату выплачивают накануне.
Рабочий план бухгалтера
Следующие даты — рекомендуемые внутренние сроки, а не самостоятельные законодательные обязанности.
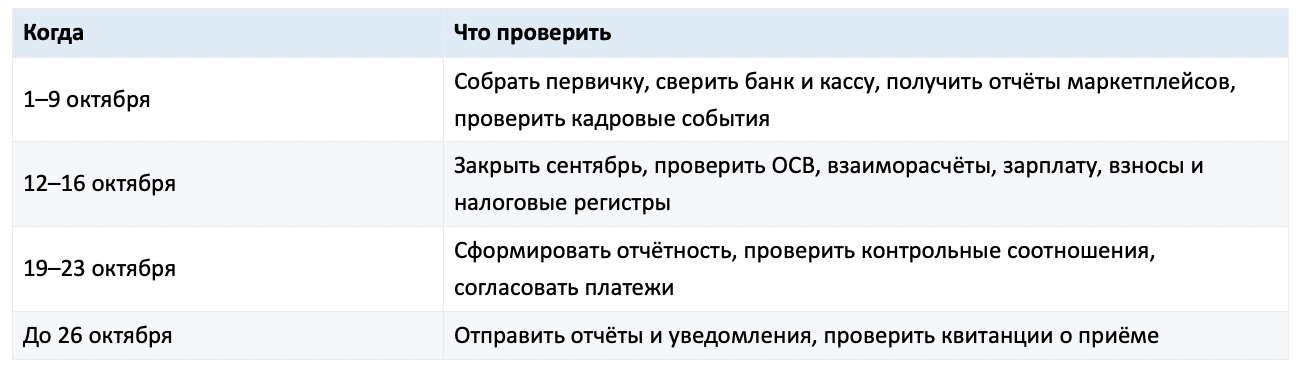

Напоминание на ноябрь: уведомление по НДФЛ, удержанному 23–31 октября, — до 3 ноября; уплата — до 5 ноября 2026 года.
05.10.2026
